
Twój dom to nie tylko budynek, ale przede wszystkim miejsce, w którym czujesz się bezpiecznie. Niestety, wystarczy jedna gwałtowna wichura, pęknięta rura czy przepięcie elektryczne, aby pojawiły się nieprzewidziane i kosztowne szkody. Czy w takiej sytuacji możesz liczyć na odszkodowanie? Sprawdź, co obejmuje ubezpieczenie domu lub mieszkania, kiedy polisa może nie zadziałać i na co zwrócić uwagę, aby skutecznie chronić swój majątek.
Zalany salon, uszkodzony dach po wichurze czy zepsuty telewizor po burzy – takie sytuacje mogą oznaczać wydatki sięgające nawet kilkudziesięciu tysięcy złotych. Właściciele domów i mieszkań często zakładają, że posiadana polisa zapewni im odszkodowanie w każdej z tych sytuacji. Niestety, nie zawsze tak jest.
Zakres ochrony zależy od wybranego ubezpieczenia, zapisów ogólnych warunków ubezpieczenia (OWU), sum ubezpieczenia oraz ewentualnych wyłączeń odpowiedzialności.
Sprawdź, kiedy ubezpieczenie domu obejmuje zalanie, wichurę i przepięcia, a także na co zwrócić uwagę, aby uniknąć nieprzyjemnego zaskoczenia podczas likwidacji szkody.
Ubezpieczenie domu lub mieszkania ma chronić właściciela przed finansowymi konsekwencjami nieprzewidzianych zdarzeń. Nie oznacza to jednak, że każda polisa zapewnia identyczny zakres ochrony.
W zależności od towarzystwa ubezpieczeniowego i wybranego wariantu polisa może obejmować między innymi:
Niektóre zdarzenia mogą być objęte podstawowym zakresem ubezpieczenia, podczas gdy inne wymagają wykupienia dodatkowej ochrony.
Dlatego przy wyborze polisy warto zwracać uwagę nie tylko na cenę, ale przede wszystkim na to, za jakie szkody ubezpieczyciel rzeczywiście odpowiada.
Zalanie należy do szkód, których szczególnie obawiają się właściciele nieruchomości. Woda może uszkodzić podłogi, ściany, meble, instalacje elektryczne i sprzęt AGD.
W wielu polisach mieszkaniowych ochrona obejmuje szkody powstałe wskutek nagłego i nieprzewidzianego wydostania się wody z instalacji.
Wyobraź sobie sytuację, w której podczas Twojej nieobecności pęka przewód doprowadzający wodę do łazienki. Woda przedostaje się do sąsiednich pomieszczeń, niszcząc panele, ściany i meble.
Jeżeli takie zdarzenie jest objęte zakresem polisy, ubezpieczyciel może pokryć koszty naprawy uszkodzonych elementów oraz wyposażenia, o ile zostało ono ubezpieczone.
Warto jednak sprawdzić, czy umowa obejmuje również koszty poszukiwania przyczyny wycieku, naprawy uszkodzonej instalacji i osuszania pomieszczeń. Nie wszystkie polisy zapewniają taki sam zakres pomocy.
Innym częstym problemem jest zalanie mieszkania przez wodę wydostającą się z lokalu położonego piętro wyżej.
W takiej sytuacji odszkodowanie może zostać wypłacone z własnego ubezpieczenia mieszkania, jeżeli obejmuje ono dane zdarzenie, albo z ubezpieczenia OC osoby odpowiedzialnej za szkodę, jeżeli istnieją podstawy do przypisania jej odpowiedzialności.
Nie każde zalanie oznacza automatycznie winę sąsiada. Znaczenie ma rzeczywista przyczyna awarii.
W języku potocznym pojęcia zalania, podtopienia i powodzi bywają używane zamiennie. W ubezpieczeniach mogą jednak oznaczać zupełnie inne zdarzenia.
Przykładowo:
Zakres tych pojęć zależy od konkretnej umowy.
Co istotne, ubezpieczenie od powodzi często wymaga dodatkowego rozszerzenia. Może również obowiązywać okres karencji, podczas którego ochrona jeszcze nie działa.
Z tego powodu nie warto czekać z zakupem odpowiedniej polisy do momentu pojawienia się ostrzeżeń pogodowych.
Silny wiatr może zerwać dachówki, uszkodzić elewację, przewrócić ogrodzenie lub doprowadzić do upadku drzewa na budynek.
Wiele ubezpieczeń nieruchomości obejmuje szkody spowodowane przez huragan lub silny wiatr. Trzeba jednak zwrócić uwagę na definicję tego zjawiska.
Towarzystwa ubezpieczeniowe mogą stosować różne kryteria dotyczące prędkości wiatru.
W jednej umowie za huragan może zostać uznany wiatr przekraczający 15 m/s, a w innej dopiero 24 m/s. Niektóre OWU przewidują również inne sposoby potwierdzania zdarzenia.
Dlatego sam fakt, że podczas burzy doszło do uszkodzenia dachu, nie przesądza jeszcze o wypłacie odszkodowania.
Przed zawarciem ubezpieczenia warto sprawdzić definicję silnego wiatru oraz sposób dokumentowania szkód.
Załóżmy, że podczas gwałtownej wichury zostaje zerwana część pokrycia dachowego. Deszcz przedostaje się do wnętrza budynku, powodując dodatkowe szkody.
Jeżeli zdarzenie jest objęte ochroną, ubezpieczenie może pokryć zarówno naprawę dachu, jak i szkody powstałe wewnątrz domu.
Znaczenie mają jednak warunki umowy, stan techniczny budynku i okoliczności powstania szkody.
Właściciele domów często zapominają, że ubezpieczenie samego budynku mieszkalnego nie musi automatycznie obejmować całej posesji.
Warto sprawdzić, czy ochroną objęte są również:
W zależności od ubezpieczyciela poszczególne elementy mogą wymagać osobnego wskazania w umowie albo rozszerzenia ochrony.
Współczesne domy są wyposażone w coraz więcej kosztownych urządzeń elektronicznych.
Telewizory, komputery, lodówki, systemy alarmowe, sterowniki ogrzewania czy pompy ciepła mogą ulec uszkodzeniu wskutek nagłych zmian napięcia elektrycznego.
Przepięcie to nagły wzrost napięcia w instalacji elektrycznej ponad określony poziom.
Może powstać między innymi wskutek wyładowań atmosferycznych lub zakłóceń w sieci elektrycznej.
Nie należy jednak zakładać, że każda awaria urządzenia elektrycznego zostanie uznana za szkodę przepięciową.
Wiele polis mieszkaniowych oferuje ochronę przed przepięciami, ale jej zakres może być różny.
Niektóre umowy obejmują zarówno przepięcia związane z wyładowaniami atmosferycznymi, jak i inne przepięcia elektryczne. Inne mogą przewidywać ograniczenia dotyczące przyczyny zdarzenia, rodzaju urządzenia lub wysokości odszkodowania.
Przykładowo, jeżeli po burzy przestanie działać telewizor o wartości 4 000 zł, odszkodowanie będzie zależało od tego, czy sprzęt był objęty ochroną, czy uszkodzenie odpowiada definicji przepięcia oraz jakie zasady wyceny i limity przewiduje umowa.
To szczególnie ważne pytanie dla właścicieli nowoczesnych domów.
Instalacja fotowoltaiczna, falownik czy pompa ciepła mogą mieć znaczną wartość. Ich naprawa lub wymiana może oznaczać poważny wydatek.
Dlatego przy zakupie ubezpieczenia warto sprawdzić, czy urządzenia te zostały prawidłowo uwzględnione w polisie i czy ochrona obejmuje szkody elektryczne, atmosferyczne oraz inne ryzyka istotne dla danego urządzenia.
Posiadanie polisy nie oznacza, że każda zgłoszona szkoda zostanie automatycznie pokryta.
Odmowa wypłaty lub ograniczenie odszkodowania mogą wynikać między innymi z następujących okoliczności:
1. Zdarzenie nie jest objęte ochroną.
Przykładowo polisa obejmuje zalanie wskutek awarii instalacji, ale nie obejmuje powodzi.
2. Zastosowanie ma wyłączenie odpowiedzialności.
Umowa może przewidywać ograniczenia związane z określonymi przyczynami szkody, stanem technicznym budynku lub sposobem użytkowania nieruchomości.
3. Obowiązuje karencja.
W przypadku niektórych ryzyk, zwłaszcza powodzi, ochrona może rozpoczynać się dopiero po upływie określonego czasu.
4. Przekroczono limit odpowiedzialności.
Odszkodowanie za określony rodzaj mienia lub zdarzenia może być ograniczone do kwoty wskazanej w umowie.
5. Nie wykazano okoliczności powstania szkody.
W niektórych przypadkach konieczne jest przedstawienie dokumentacji pozwalającej ustalić przyczynę i rozmiar uszkodzeń.
Każda decyzja ubezpieczyciela powinna jednak mieć uzasadnienie w warunkach umowy i obowiązujących przepisach. W razie wątpliwości można złożyć reklamację.
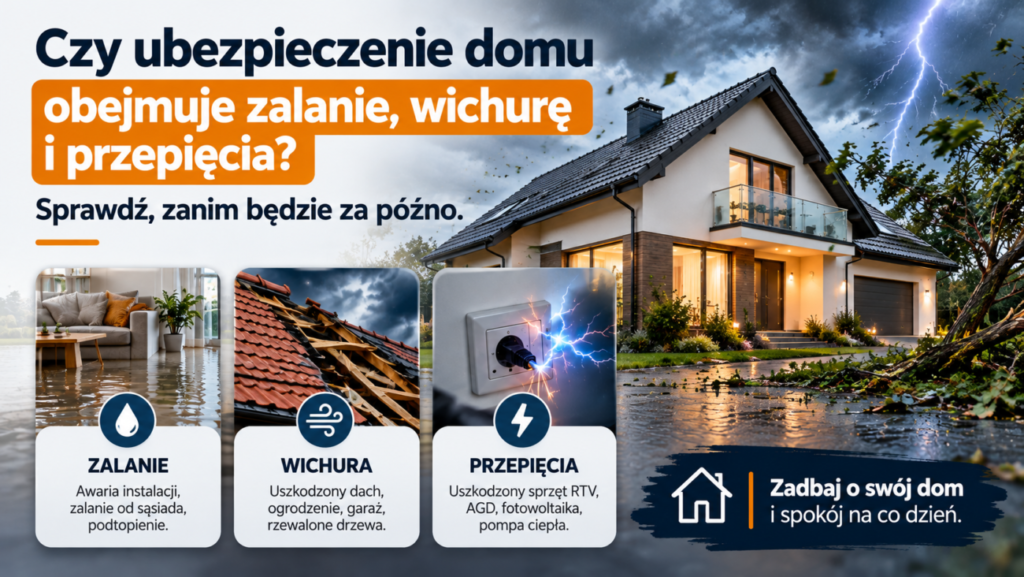
Jednym z najważniejszych elementów polisy jest suma ubezpieczenia, czyli kwota wyznaczająca granicę odpowiedzialności ubezpieczyciela na zasadach określonych w umowie.
Wyobraź sobie, że koszt odbudowy Twojego domu wynosi obecnie 900 000 zł, ale suma ubezpieczenia została ustalona kilka lat temu na poziomie 500 000 zł.
W przypadku poważnej szkody taka suma może okazać się niewystarczająca do odbudowania nieruchomości.
W zależności od konstrukcji umowy niedoubezpieczenie może również wpływać na sposób wyliczenia odszkodowania za szkody częściowe.
Dlatego warto regularnie aktualizować wartość ubezpieczonego majątku, zwłaszcza po remoncie, rozbudowie budynku lub zakupie kosztownego wyposażenia.
Dobrze dobrana suma ubezpieczenia jest równie ważna jak sam zakres ochrony.
Najtańsza polisa nie zawsze będzie najlepszym rozwiązaniem.
Przed zakupem ubezpieczenia warto odpowiedzieć sobie na kilka pytań:
Warto porównać nie tylko wysokość składki, lecz także zakres ochrony oferowany przez różne towarzystwa.
W tym właśnie możemy pomóc, nasz agent ubezpieczeniowy przeanalizuje potrzeby właściciela nieruchomości i przedstawi dostępne warianty.
Jeżeli szkoda już wystąpiła, ważne jest odpowiednie postępowanie.
Przede wszystkim zadbaj o bezpieczeństwo domowników. Nie wchodź do zalanych pomieszczeń, jeśli istnieje ryzyko porażenia prądem, i nie podejmuj niebezpiecznych prac przy uszkodzonym dachu.
Gdy sytuacja będzie bezpieczna:
Nie zawsze trzeba czekać z zabezpieczeniem mienia na przyjazd rzeczoznawcy. Ważne jest jednak dokładne udokumentowanie zniszczeń.
Nie. Zakres ochrony zależy od konkretnej umowy. Wiele polis obejmuje zalanie wskutek awarii instalacji, ale inne przyczyny przedostania się wody mogą wymagać dodatkowej ochrony.
Nie zawsze. Powódź może być objęta podstawowym zakresem lub wymagać dodatkowego rozszerzenia. Należy również sprawdzić ewentualną karencję.
Może zapłacić, jeżeli zdarzenie spełnia warunki określone w polisie. Znaczenie mają definicja silnego wiatru, zakres ochrony i wyłączenia odpowiedzialności.
Tak, jeśli ubezpieczenie obejmuje dane urządzenie i określony rodzaj przepięcia. Wysokość odszkodowania zależy od warunków umowy, limitów oraz zasad wyceny szkody.
Warto rozważyć taką ochronę, szczególnie gdy w domu znajduje się kosztowna elektronika, pompa ciepła, instalacja fotowoltaiczna lub rozbudowany system inteligentnego zarządzania budynkiem.
W wielu przypadkach tak. Możliwość zmiany zakresu ochrony zależy od zasad danego towarzystwa. Niektóre rozszerzenia mogą podlegać dodatkowym warunkom lub karencji.
Zalanie, wichura i przepięcia to zdarzenia, które mogą spowodować poważne straty finansowe. Odpowiednio dobrane ubezpieczenie domu lub mieszkania może pomóc ograniczyć koszty naprawy i przywrócenia nieruchomości do wcześniejszego stanu.
Nie każda polisa chroni jednak w taki sam sposób.
Najważniejsze jest sprawdzenie zakresu ubezpieczenia, sum ubezpieczenia, limitów i wyłączeń odpowiedzialności.
Nie masz pewności, czy Twoje obecne ubezpieczenie obejmuje zalanie, wichurę lub przepięcia?
Skontaktuj się z naszą agencją ubezpieczeniową. Pomożemy Ci przeanalizować posiadaną polisę, porównać dostępne rozwiązania i dobrać ochronę dopasowaną do Twojego domu, mieszkania oraz potrzeb.
Zadbaj o odpowiednie ubezpieczenie, zanim nieprzewidziane zdarzenie zamieni się w kosztowny problem.
Artykuł ma charakter informacyjny. Szczegółowy zakres ochrony, limity i wyłączenia odpowiedzialności określają dokumenty konkretnej umowy ubezpieczenia, w szczególności OWU.
+48 570 110 970
kontakt@jjdab.pl
Poniedziałek: 08:00 – 19:00
Wtorek: 08:00 – 19:00
Środa: 08:00 – 19:00
Czwartek: 08:00 – 19:00
Piątek: 08:00 – 19:00
Sobota: zamknięte
Niedziela: zamknięte


